Seguro para alquilar un auto en Argentina: cómo funciona
Respuesta corta: cuando alquilás un auto en Rentennials en Argentina, ese auto tiene sí o sí un seguro contra todo riesgo con franquicia que incluye responsabilidad civil, independientemente de qué cobertura elijas. Si pasa algo, lo más que pagás es la franquicia de ese auto. Y si querés pagar todavía menos, podés sumar la Cobertura Premium o la Platinum, que bajan esa franquicia de forma considerable.
El seguro es la parte que más dudas genera cuando alquilás un auto a un particular. ¿El auto está asegurado de verdad? ¿Qué pasa si choco? ¿Cuánto pago si me roban la mochila? En esta guía te explicamos todo, sin letra chica.
Todos los autos tienen seguro todo riesgo con responsabilidad civil
Ningún auto se publica en Rentennials sin un seguro contra todo riesgo con franquicia vigente. Ese seguro es la póliza del propio dueño del auto (el anfitrión) y tiene que estar habilitada para alquiler sin chofer. Nosotros nos encargamos de corroborar esto y solo se pueden subir vehículos que cuenten con este seguro.
Qué cubre ese seguro base:
- Daños al vehículo por choque, vuelco, incendio o robo, por encima de la franquicia.
- Responsabilidad civil ante terceros: daños a otras personas, a otros autos o a bienes de terceros, según las exigencias de la ley argentina.
- Robo total del vehículo.
Antes de que un auto quede publicado, nuestro equipo revisa la póliza y confirma que cumple con estos requisitos. Al momento de la entrega, el anfitrión te da una copia de la póliza.
Con qué aseguradoras trabajamos
Rentennials no es una aseguradora. Lo que hacemos es verificar las pólizas y facilitar coberturas a través de convenios. En Argentina trabajamos junto a BIND Brokers de Seguros, que nos acerca coberturas de aseguradoras como RUS (Río Uruguay Seguros), Sancor Seguros, La Mercantil Andina, Triunfo Seguros y Cooperación Seguros, entre otras.
Qué es la franquicia en un alquiler de auto
La franquicia es el monto máximo que pagás vos si el auto sufre un daño o lo roban durante tu alquiler. Todo lo que supere ese monto lo paga la aseguradora. Cada auto tiene su propia franquicia, porque depende de la póliza del anfitrión, y la ves en la publicación antes de reservar.
Cómo funciona en la práctica:
- Si el daño cuesta menos que la franquicia, pagás solo el arreglo real. Rentennials intermedia entre vos y el anfitrión para que se cobre lo que corresponde y nada más.
- Si el daño cuesta más que la franquicia, pagás la franquicia y el resto lo cubre la aseguradora.
- Cada siniestro es independiente: la franquicia se aplica por evento.
Franquicia y depósito en garantía no son lo mismo
El depósito en garantía es una retención en tu tarjeta de crédito que se hace antes del alquiler y se libera al devolver el auto si no hubo problemas. No es un cobro. La franquicia es lo que pagarías como máximo si hay un siniestro. Pueden tener montos distintos, y los dos se reducen si sumás una cobertura Premium o Platinum.
Cobertura Básica, Premium y Platinum: cuál te conviene
Las tres coberturas parten del mismo seguro todo riesgo del auto. Lo que cambia es cuánto pagás vos si pasa algo. La Básica viene incluida. La Premium baja la franquicia y el depósito. La Platinum hace lo mismo y además cubre neumáticos, llantas y el robo de lo que llevás adentro del auto.
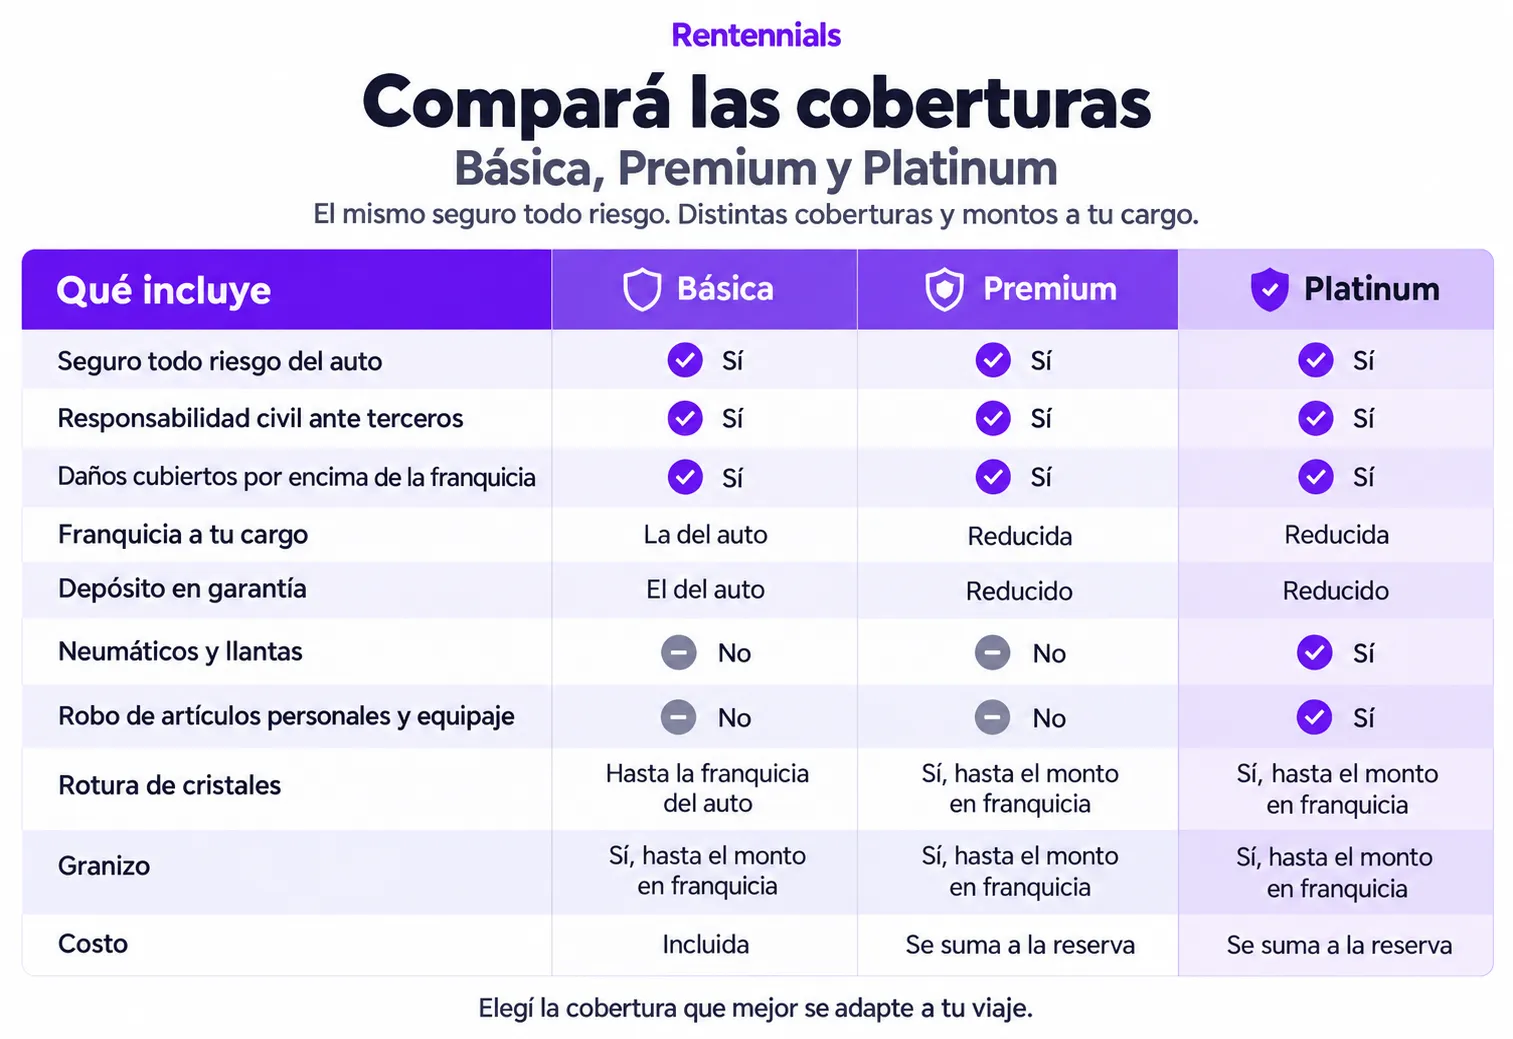
El precio de Premium y Platinum se paga una sola vez por reserva y varía según el auto y la cantidad de días. Lo ves al momento de reservar.
Cómo funcionan Premium y Platinum por dentro
Acá está la clave que casi nadie explica. Premium y Platinum no reemplazan el seguro del auto: los respalda otra compañía aseguradora, distinta de la que asegura el vehículo, que se hace cargo de una parte de la franquicia de esa póliza.
En otras palabras, la póliza del anfitrión sigue cubriendo el auto como siempre. Si hay un siniestro, la franquicia de esa póliza se divide: la mayor parte la paga esta segunda aseguradora y vos pagás solo la franquicia reducida. Por eso la diferencia es tan grande y por eso el depósito que te retenemos también baja.
Ejemplo con Premium
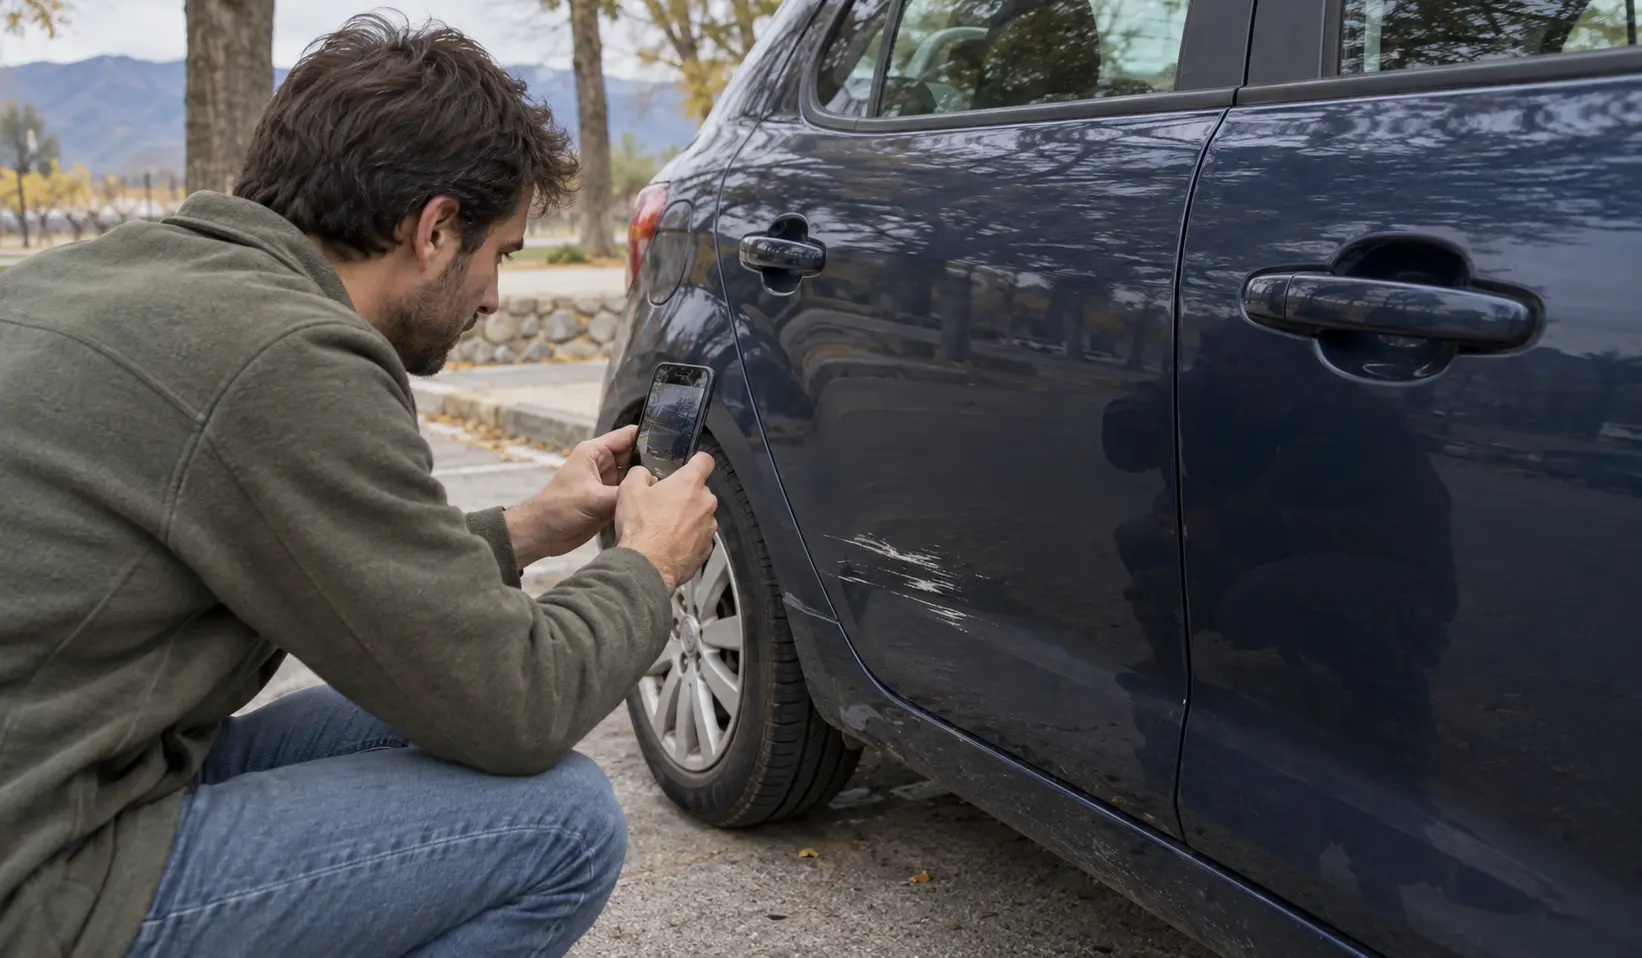
- Rayaste una puerta y el arreglo sale menos que la franquicia reducida: pagás solo el costo real de la reparación.
- Chocaste y el daño supera la franquicia reducida: pagás solo la franquicia reducida. La segunda aseguradora cubre su parte de la franquicia y la póliza del auto cubre el resto.
- Te roban el auto: pagás solo la franquicia reducida, nunca el valor del vehículo.
- Granizo: pagás solo hasta el monto en franquicia si el valor del arreglo es superior.
- Rotura de cristales: pagás solo hasta el monto en franquicia si el valor del arreglo es superior.
Cobertura Platinum: todo lo de Premium más neumáticos, llantas y equipaje
La Platinum es la única cobertura que también protege lo que llevás adentro del auto. Incluye la franquicia y el depósito reducidos de la Premium y suma dos protecciones que ninguna otra opción tiene.
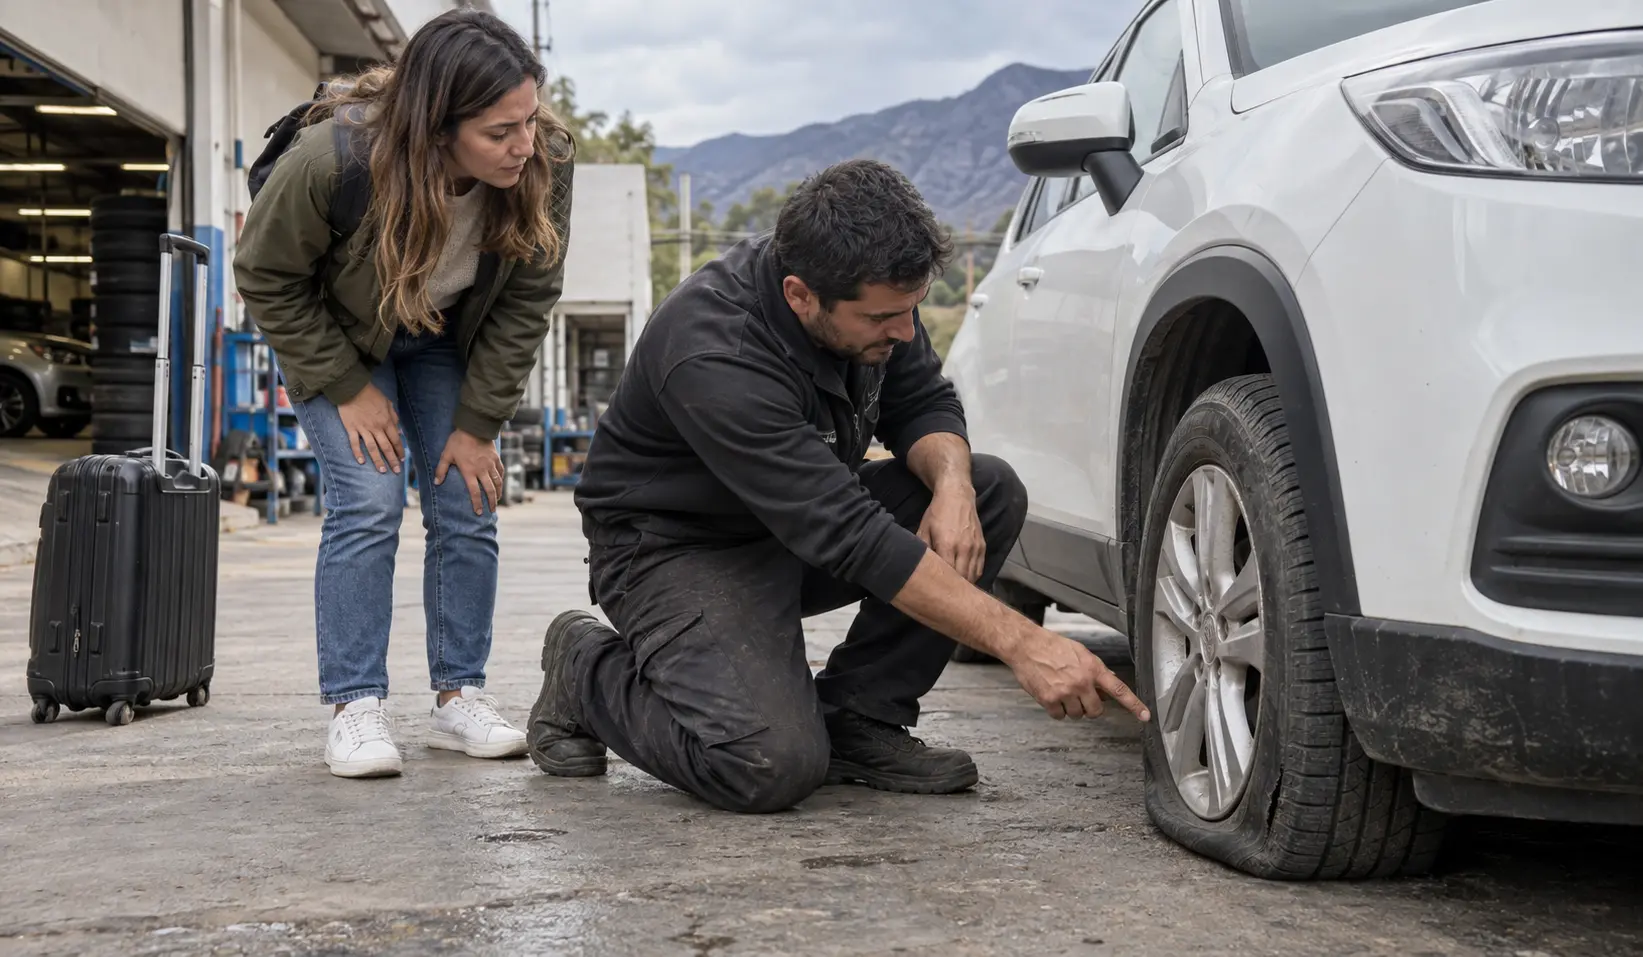
Protección de neumáticos y llantas
Sin Platinum, los daños en cubiertas corren por tu cuenta. Con Platinum:
- Pinchazos reparables: cubrimos la reparación en el taller.
- Rajaduras o hinchazones: si el daño compromete la seguridad del neumático, cubrimos uno nuevo.
- Reposición completa: cuando el taller determina que repararlo no es seguro, cubrimos el reemplazo, hasta 2 neumáticos por reserva.
- Un siniestro por reserva: se cubre el primer evento. Un segundo daño independiente en el mismo alquiler no queda cubierto.
- No aplica a desgaste natural ni a daños que el neumático ya tenía al inicio de la reserva.
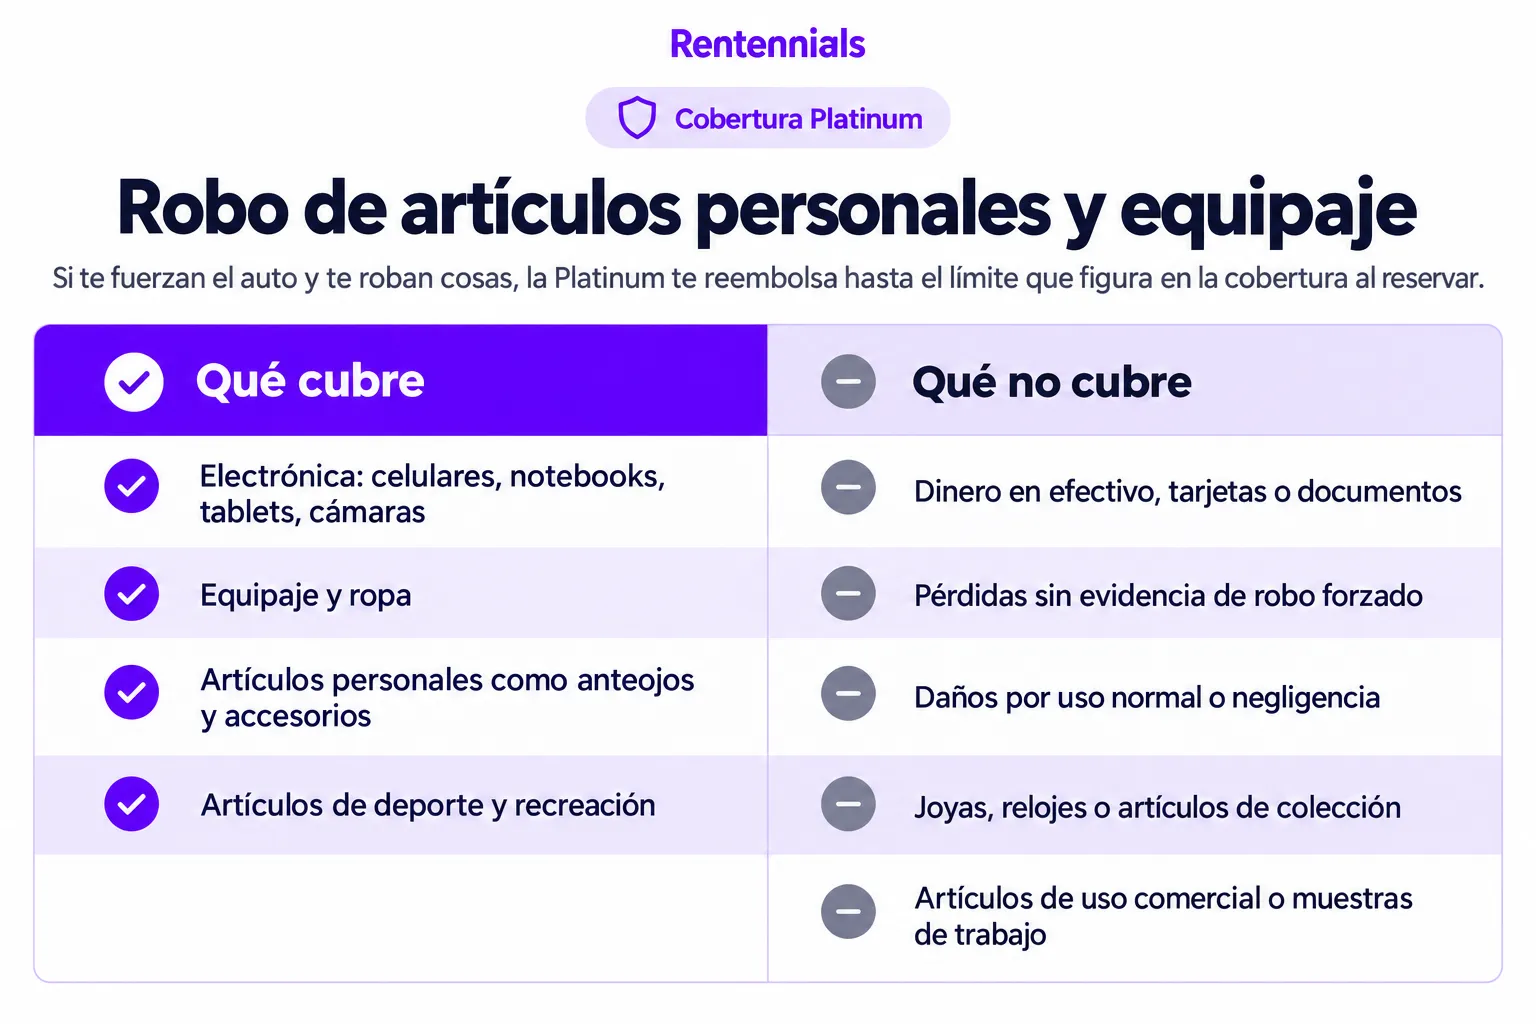
Robo de artículos personales y equipaje
Qué necesitás para reclamar
- Denuncia policial. Es obligatoria: sin ella no hay cobertura posible.
- Evidencia de que el auto estaba cerrado y fue forzado, por ejemplo un vidrio roto o una cerradura violentada.
- Prueba de que tenías esos artículos: fotos previas al viaje, comprobante de compra, extracto bancario o una foto del objeto.
- Aviso a Rentennials dentro de las 48 horas del robo, por WhatsApp al +54 9 261 701-4716 o a ayuda@rentennials.app.
Consejo: antes de salir, sacá fotos de todo lo de valor que lleves en el auto. Acelera mucho el reembolso y evita rechazos por falta de evidencia.
Ejemplos
- Se te raja una cubierta en la ruta y el taller dice que no es seguro repararla: cubrimos el neumático nuevo.
- Te roban la notebook y la mochila de un auto forzado: con la denuncia y las fotos previas, recibís el reembolso hasta el límite de tu cobertura.
Qué hacer si tenés un choque o un robo
Avisá a Rentennials y al anfitrión en el momento. Cuanto antes lo sepamos, más rápido se activa el seguro y menos trámites tenés vos.
- Ponete a salvo y, si hay heridos, llamá al 911.
- Avisá de inmediato a Rentennials por WhatsApp al +54 9 261 701-4716 o por email a ayuda@rentennials.app, y al anfitrión por la app.
- Sacá fotos y videos del auto, del lugar y de los otros vehículos. Anotá patente, nombre, DNI y aseguradora del otro conductor, y datos de testigos si hay.
- No reconozcas culpa ante terceros sin hablar antes con nosotros.
- Hacé la denuncia policial cuando corresponda o cuando la aseguradora la pida. En un robo es siempre obligatoria.
- Contalo en el check out: describí lo que pasó al devolver el auto.
Qué te hace perder la cobertura
El seguro y cualquier cobertura adicional dejan de valer si:
- Manejás bajo los efectos del alcohol o de drogas.
- Maneja una persona que no está autorizada en la reserva.
- Salís de la provincia o del país sin que el anfitrión lo permita.
- Hacés off road no autorizado o usás el auto para fines comerciales.
- No avisás el siniestro, no colaborás o no hacés la denuncia cuando corresponde.
En esos casos los daños quedan totalmente a cargo de quien manejaba. Las multas de tránsito tampoco las cubre ningún seguro: son responsabilidad del conductor, aunque lleguen después del alquiler.
Otras opciones que te pueden servir
Alquilar un auto sin tarjeta de crédito
En algunos autos podés dejar el depósito en garantía sin tarjeta de crédito, sumando un seguro de depósito al reservar. Esta opción se puede combinar con la Premium y la Platinum. Está disponible solo en algunos vehículos y ciudades, así que fijate en la publicación si el auto la ofrece.
Conductores de 22 a 25 años
Para alquilar en Rentennials necesitás tener más de 25 años. En Argentina, si tenés entre 22 y 25, igual podés alquilar contratando la Cobertura Premium, que es obligatoria para esa edad. También podés elegir la Platinum. En todos los casos necesitás licencia de conducir física y vigente (no se aceptan licencias de principiante).
Rentennials Cover no es un seguro del auto
Rentennials Cover es un seguro de cancelación. Te permite cancelar tu reserva hasta 5 horas después del inicio del alquiler y recuperar la seña completa. No cubre daños al vehículo: para eso están el seguro todo riesgo y las coberturas Premium y Platinum.
Preguntas frecuentes sobre el seguro de Rentennials en Argentina
¿Los autos de Rentennials tienen seguro?
Sí. Todos los autos publicados en Argentina tienen seguro contra todo riesgo con franquicia, con responsabilidad civil incluida y habilitado para alquiler sin chofer. Rentennials revisa cada póliza antes de publicar el auto.
¿Qué es la franquicia de un auto de alquiler?
Es el monto máximo que pagás si el auto sufre un daño o lo roban durante tu alquiler. Lo que supera ese monto lo paga la aseguradora. Cada auto tiene la suya y la ves en la publicación.
¿Qué pasa si el daño cuesta menos que la franquicia?
Pagás solo el costo real del arreglo. Rentennials intermedia con el anfitrión para que no se cobre de más.
¿Cuál es la diferencia entre la Cobertura Premium y la Platinum?
Las dos reducen la franquicia y el depósito en garantía en la misma medida. La Platinum además cubre neumáticos y llantas, y el robo de artículos personales y equipaje.
¿Quién paga la parte de la franquicia que me ahorro con Premium o Platinum?
Otra compañía aseguradora, distinta de la que asegura el auto. Se hace cargo de una parte de la franquicia de la póliza del anfitrión, y vos pagás solo la franquicia reducida.
¿La Cobertura Premium o Platinum se paga por día?
Se paga una sola vez por reserva. El precio depende del auto y de la cantidad de días, y lo ves antes de confirmar.
¿El seguro cubre las cubiertas pinchadas?
Solo si contrataste la Cobertura Platinum. Sin ella, los daños en neumáticos corren por cuenta del conductor.
¿Qué aseguradoras trabajan con Rentennials en Argentina?
Trabajamos junto a BIND Brokers de Seguros, que nos facilita coberturas de RUS, Sancor Seguros, La Mercantil Andina, Triunfo Seguros y Cooperación Seguros, entre otras.
¿Puedo alquilar sin tarjeta de crédito?
En algunos autos sí, sumando un seguro de depósito al reservar. Se puede combinar con Premium y Platinum, pero no está disponible en todos los vehículos.
¿Qué hago si me roban algo del auto?
Hacé la denuncia policial, juntá evidencia de que el auto fue forzado y avisá a Rentennials dentro de las 48 horas por WhatsApp al +54 9 261 701-4716 o a ayuda@rentennials.app. Si tenés Cobertura Platinum, te reembolsamos hasta el límite de tu cobertura.
Elegí tu auto en rentennials.app y, al reservar, sumá la cobertura que te deje más tranquilo. Si te queda alguna duda, escribinos y te la respondemos antes de que salgas.